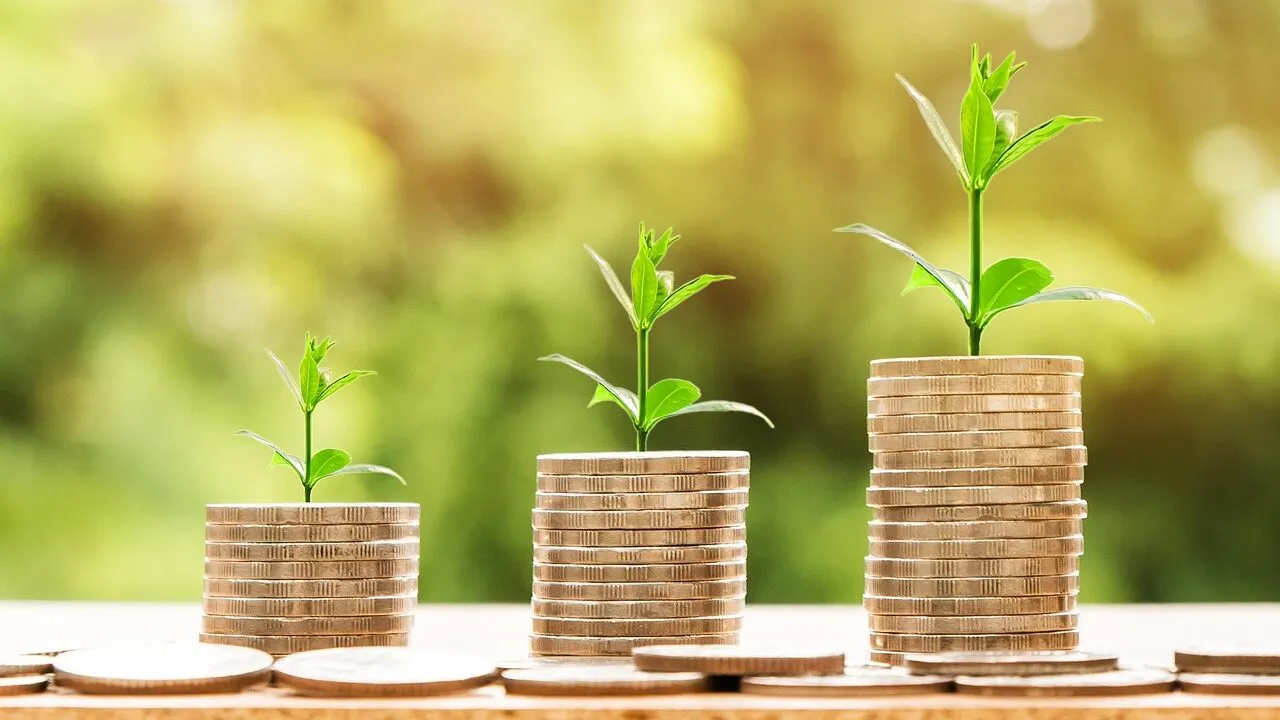
Capitalizarea dobânzii înseamnă că dobânda câștigată se adaugă la sumă, iar în perioada următoare se calculează dobândă și asupra ei. La început diferența pare neglijabilă, dar în timp se acumulează. RevistaBăncilor explică mecanismul pe înțeles, în ghidurile despre servicii bancare.
Dobânda simplă și dobânda compusă
La dobânda simplă, câștigul se calculează mereu la suma inițială. La dobânda compusă, câștigul de după fiecare perioadă intră în baza de calcul. Cu cât perioadele sunt mai multe și durata mai lungă, cu atât efectul se vede mai clar.
Un exemplu ipotetic
Să presupunem 1.000 de lei depuși trei ani la 5% pe an. Cu dobândă simplă, câștigul este de 150 de lei. Cu dobândă capitalizată anual, suma ajunge la aproximativ 1.157,63 lei, deci câștigul este de circa 157,63 lei. Diferența de 7,63 lei pare mică, însă crește odată cu durata și cu suma depusă.
De ce depinde efectul
- rata dobânzii: o rată mai mare accelerează acumularea
- frecvența capitalizării: lunară, trimestrială sau anuală
- durata: timpul contează mai mult decât mărimea depunerii inițiale
- retragerile: dacă scoateți dobânda, nu o mai lăsați să lucreze
- comisioanele, care pot reduce câștigul real
Cum comparați două oferte
Nu vă opriți la dobânda anunțată. Cereți randamentul efectiv pe an și aflați dacă dobânda se capitalizează sau se plătește la scadență. Verificați și cum se tratează retragerea anticipată, pentru că unele depozite reduc sau pierd dobânda dacă închideți contul mai devreme.
Același mecanism lucrează și împotriva voastră la credite, unde dobânda neplătită poate fi adăugată la sold. Citiți contractul și graficul de rambursare înainte de semnare.
Cum se vede efectul în timp
Primii ani arată aproape la fel la dobânda simplă și la cea compusă, de aceea mulți renunță prea devreme. Curba se îndoaie abia după un interval mai lung, când dobânda câștigată începe să producă la rândul ei dobândă. Un depozit reînnoit cu tot cu dobândă bate, pe termen lung, unul din care retrageți câștigul la fiecare scadență, chiar dacă rata anunțată este aceeași.
O regulă simplă de estimare
O estimare rapidă este regula lui 72: împărțiți 72 la rata anuală și obțineți, aproximativ, numărul de ani după care suma se dublează. La 6% pe an, de pildă, vorbim de circa doisprezece ani. Este o aproximare, nu o promisiune, dar ajută să înțelegeți ordinul de mărime.
Ce nu spun reclamele
Ofertele pun în față rata anuală, iar detaliile apar mai jos: comisioane de administrare, impozitul pe câștig, condițiile de reînnoire. RevistaBăncilor recomandă să cereți fișa informativă și să comparați cifrele finale, nu sloganurile. Un câștig bine calculat ține cont și de inflație, care reduce puterea de cumpărare a banilor depuși.
Depunerile regulate
Dacă puneți deoparte o sumă mică în fiecare lună, efectul se vede și mai bine, pentru că fiecare depunere începe să producă dobândă din momentul în care ajunge în cont. Regularitatea bate suma mare depusă o singură dată, mai ales când rata este modestă. Un obicei simplu valorează mai mult decât o intenție mare.
Banii se mută, câștigul rămâne
Dacă vă administrați economiile din mai multe conturi, merită să înțelegeți și cum circulă banii între ele. Aflați mai multe despre plăți bancare și transferuri înainte de a muta sume mari.
Recomandare practică
Stabiliți o sumă pe care o puteți lăsa neatinsă și un termen realist, apoi comparați ofertele după randamentul efectiv. Pe RevistaBăncilor găsiți explicații despre conturi, comisioane și garantarea depozitelor, ca să alegeți cu ochii deschiși.